Para la inmensa mayoría de las personas que trabajan duramente día tras día, el objetivo final de la carrera profesional es alcanzar la edad de jubilación legal y colgar definitivamente las botas. Es la meta consensuada socialmente para empezar a disfrutar de un merecido descanso tras décadas de cotización.
Sin embargo, en los últimos años ha cobrado una fuerza tremenda el movimiento FIRE (Financial Independence, Retire Early), que propone un enfoque radicalmente opuesto: ahorrar e invertir de forma intensiva durante la juventud para acumular un patrimonio suficiente que permita retirarse de la vida laboral décadas antes de lo establecido oficialmente.
Esta posibilidad plantea un debate fascinante que va mucho más allá de lo meramente numérico. ¿Es realmente un paraíso de libertad o esconde riesgos económicos y personales que pueden arruinar tu futuro? A continuación, analizamos los cálculos matemáticos, las estrategias clave y los peligros ocultos de esta decisión trascendental.
Las matemáticas del FIRE: ¿Cómo calcular tu número de independencia financiera?
La teoría detrás de la jubilación anticipada no es magia, sino pura matemática financiera basada en dos pilares innegociables: una tasa de ahorro extremadamente alta durante tus años productivos y la aplicación estricta de la «regla del 4%» durante la fase de retiro.
El primer paso es determinar tu «Número FIRE». Este número representa el capital total que necesitas acumular para que tus inversiones generen por sí solas los ingresos anuales necesarios para cubrir tu costo de vida, sin necesidad de volver a trabajar nunca más.
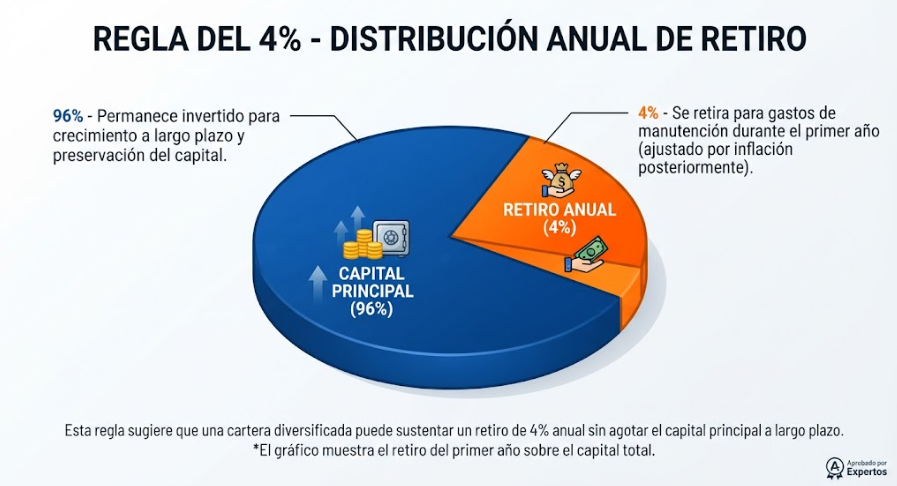
La regla del 4% establece que puedes retirar de forma segura el 4% de tu capital acumulado durante el primer año de jubilación, y ajustar esa cantidad por la inflación en los años siguientes, con una probabilidad muy alta de que tu dinero dure al menos 30 años.
Para calcular tu número, simplemente multiplica tu gasto anual previsto por 25. Por ejemplo:
- Si tus gastos esenciales anuales son 30.000€, tu número FIRE sería 30.000€ x 25 = 750.000€.
- Si tus gastos anuales son 50.000€, tu número ascendería a 50.000€ x 25 = 1.250.000€.
Alcanzar estas cifras requiere una disciplina férrea. Generalmente, los seguidores del movimiento FIRE destinan entre el 50% y el 70% de sus ingresos netos mensuales a la inversión en activos como fondos indexados de bajo coste durante un periodo de 10 a 15 años.
La cara oculta: Los riesgos económicos y personales de jubilarse joven
Si bien la idea de dejar de trabajar a los 40 o 50 años es increíblemente atractiva, el camino está plagado de obstáculos financieros y psicológicos que pueden convertir el sueño dorado en una auténtica pesadilla si no se han considerado detenidamente.
- La secuencia de rendimientos adversos: La regla del 4% se basa en promedios históricos. Si te jubilas justo antes o durante una gran crisis bursátil (como la de 2008 o la de 2000), y te ves obligado a vender participaciones de tus fondos con un 30% o 40% de pérdida para cubrir tus gastos anuales, estarás agotando tu capital principal a una velocidad alarmante. Una vez que se agota el capital, es matemáticamente imposible recuperarlo.
- Inflación a largo plazo y gastos médicos: Una jubilación anticipada puede durar 50 o 60 años. Durante ese tiempo, la inflación acumulada puede duplicar o triplicar el coste de vida. Además, a medida que envejecemos, los gastos en sanidad y cuidados de larga duración se disparan. Muchos sistemas de salud públicos sufren recortes y la sanidad privada es un coste fijo que no deja de crecer.
- El coste de oportunidad de la cotización pública: Al dejar de trabajar anticipadamente, dejas de cotizar a la Seguridad Social durante los mejores años de tu carrera. Esto afectará drásticamente a la cuantía de la pensión pública que recibirás cuando alcances la edad legal de jubilación, un ingreso que puede ser crucial en la etapa final de la vida.
- El vacío existencial y social: Trabajar no es solo una fuente de ingresos; para muchas personas es un pilar fundamental de su identidad, su estructura social y su sentido de propósito. Al retirarse anticipadamente, muchas personas se enfrentan a un vacío enorme, soledad y pérdida de estatus profesional, lo que puede derivar en problemas de salud mental y depresión.
Conclusión: Una estrategia de vida, no una carrera hacia la meta
La jubilación anticipada no es una meta universal a la que todos deban aspirar, sino una estrategia vital extrema que requiere un sacrificio inmenso durante la juventud. El verdadero éxito financiero no consiste necesariamente en dejar de trabajar a los 45 años, sino en alcanzar una posición de tal control sobre tu economía que el trabajo se convierta en una elección, no en una obligación impuesta por la necesidad.
Si decides emprender este camino, debes hacerlo con los ojos bien abiertos, asumiendo la responsabilidad total de gestionar tu capital frente a los riesgos del mercado, la inflación y los imprevistos de la vida a muy largo plazo.