¿Te ha ocurrido alguna vez que, tras hacer números y prometerte a ti mismo que este mes ahorrarías de forma estricta, acabas cayendo en compras impulsivas o caprichos que descolocan por completo tu presupuesto? La respuesta casi nunca es una falta de fuerza de voluntad, sino el funcionamiento automático de nuestra mente.
En la toma de decisiones financieras, solemos creer que actuamos de forma estrictamente racional. Sin embargo, la economía conductual demuestra que nuestros pensamientos están guiados por una serie de sesgos cognitivos invisibles que distorsionan la percepción del valor del dinero, el riesgo y el tiempo.
A continuación, analizaremos los sesgos mentales más peligrosos para el bolsillo y las estrategias prácticas para blindar tus decisiones económicas.
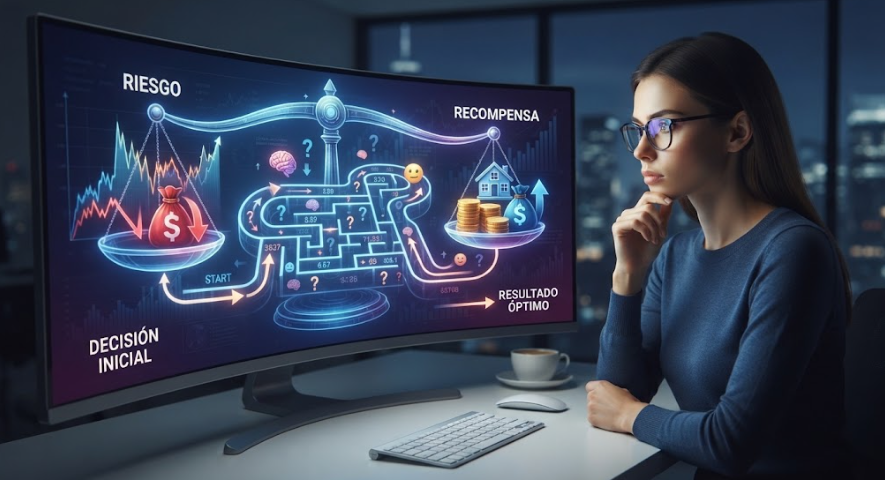
La contabilidad mental: El sesgo de valorar el dinero según su procedencia
La contabilidad mental ocurre cuando clasificamos el dinero en compartimentos estancos en función de cómo lo hemos obtenido o en qué planeamos gastarlo, olvidando que un euro siempre tiene el mismo valor real.
Por ejemplo, es muy habitual que una persona que recibe un dinero extra inesperado —como una devolución de impuestos, un regalo de cumpleaños o un premio puntual— lo gaste con absoluta alegría en caprichos superfluos, argumentando que «es dinero que no contaba». Sin embargo, si ese mismo importe formara parte de su sueldo mensual habitual, se pensaría dos veces antes de destinarlo a gastos innecesarios.
- Cómo corregirlo: Trata cada euro exactamente igual, sin importar de dónde provenga. Establece una regla fija: cualquier ingreso extraordinario debe pasar automáticamente por el mismo filtro de ahorro e inversión que tus ingresos ordinarios.
El sesgo de encuadre y el peligro de los descuentos falsos
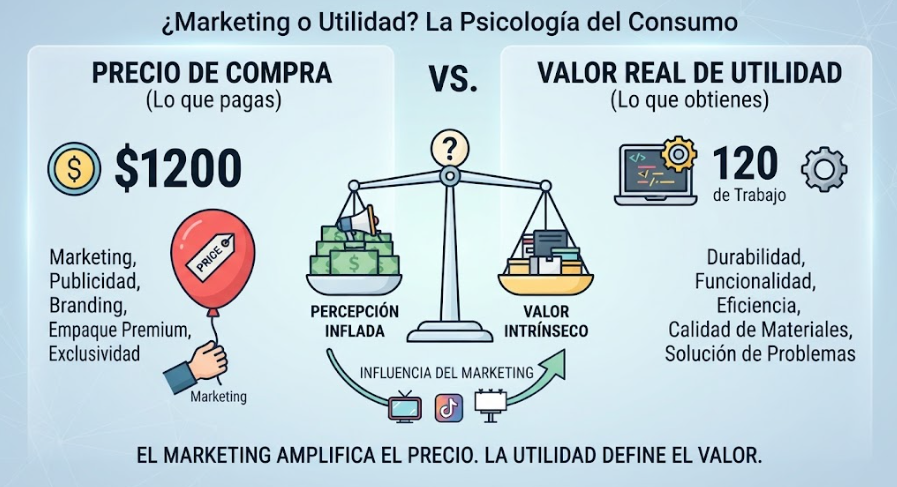
El cerebro humano no evalúa el valor absoluto de las cosas, sino cómo se le presenta la información (el encuadre). El marketing moderno explota este sesgo constantemente a través de falsas rebajas y estrategias de precios psicológicos.
Ver un producto de 100€ rebajado a 70€ activa una respuesta emocional de ganancia, incluso si el artículo no se necesita y en realidad no aporta ningún valor real a tu vida. Estás gastando 70€ que antes no ibas a desembolsar, pero tu mente interpreta que «has ahorrado 30€».
- Cómo corregirlo: Antes de realizar una compra impulsiva atraída por una oferta, hazte la pregunta inversa: «Si este artículo costara su precio original y lo viera en un escaparate sin descuento, ¿lo compraría hoy mismo?». Si la respuesta es no, la oferta es una trampa mental.
La falacia del coste sunk (coste hundido)
Este sesgo nos empuja a mantener una inversión, un proyecto o un gasto económico inútil simplemente porque ya hemos invertido tiempo, esfuerzo o dinero en el pasado.
Un ejemplo clásico en finanzas personales es continuar pagando la cuota de un gimnasio al que no acudes desde hace meses, o mantener en cartera acciones de una empresa en declive solo para «recuperar lo invertido», ignorando que ese capital estancado podría estar rentando en mejores opciones. El dinero gastado en el pasado ya no existe; lo único que importa es la rentabilidad y la utilidad de tus decisiones a partir de este preciso instante.
Plan práctico de 3 pasos para hackear a tu cerebro
Para evitar que tus propios sesgos saboteen tu patrimonio, aplica esta sencilla rutina:
- Introduce fricción en el gasto: Elimina las tarjetas guardadas automáticamente en comercios online y obliga a tu mente a pasar por el proceso manual de introducir los datos de pago. Esa pequeña pausa reduce drásticamente las compras por impulso.
- Separa la emoción del dinero: Nunca tomes decisiones financieras importantes (como grandes inversiones o compras no planificadas) en momentos de euforia, estrés o cansancio acumulado.
- Automatiza tus decisiones clave: Al igual que programas las transferencias de ahorro a principios de mes, elimina el margen de negociación contigo mismo. Dejar que los sistemas automáticos decidan por ti protege tus finanzas de tus propios impulsos psicológicos.
Conclusión
Dominar las finanzas personales no consiste únicamente en hacer sumas y restas, sino en comprender cómo piensa nuestro cerebro frente al consumo. Identificar la contabilidad mental, rechazar las trampas del encuadre y superar el coste hundido te otorgará un control absoluto sobre tu dinero y tu libertad futura.