¿Has pensado alguna vez de qué vas a vivir cuando dejes de trabajar? Si miras hacia el futuro con incertidumbre respecto a las pensiones públicas, no estás solo. Con el envejecimiento de la población y la presión sobre los presupuestos estatales, confiar en exclusiva en la pensión del Estado se ha convertido en una apuesta arriesgada para el nivel de vida que deseas mantener en tu vejez.
Anticiparse a este escenario mediante la creación de un colchón complementario a través de un plan de pensiones o un vehículo de ahorro privado ya no es un lujo para grandes patrimonios, sino una necesidad absoluta para cualquier trabajador que quiera asegurar su tranquilidad.
A continuación, analizaremos los motivos clave para empezar a ahorrar desde hoy, los errores más comunes y las estrategias para optimizar tu fiscalidad de cara al retiro.
La realidad demográfica y la sostenibilidad del sistema público
Para entender por qué es vital tomar las riendas de tu jubilación, basta con mirar las proyecciones demográficas. La proporción entre el número de trabajadores cotizantes y el número de jubilados no deja de reducirse debido al aumento de la esperanza de vida y la baja natalidad.
Esto significa que, por pura matemática presupuestaria, las futuras pensiones públicas probablemente sufrirán ajustes a la baja en términos de poder adquisitivo. Si deseas mantener exactamente el mismo estilo de vida, viajar, o cubrir posibles gastos médicos imprevistos cuando seas mayor, necesitarás una fuente de ingresos suplementaria que compense esa brecha de ingresos.
Las ventajas fiscales: El gran atractivo de los planes de pensiones
Más allá de ser un instrumento de ahorro a largo plazo, los planes de pensiones individuales han sido tradicionalmente una herramienta muy valorada por su eficiencia fiscal.
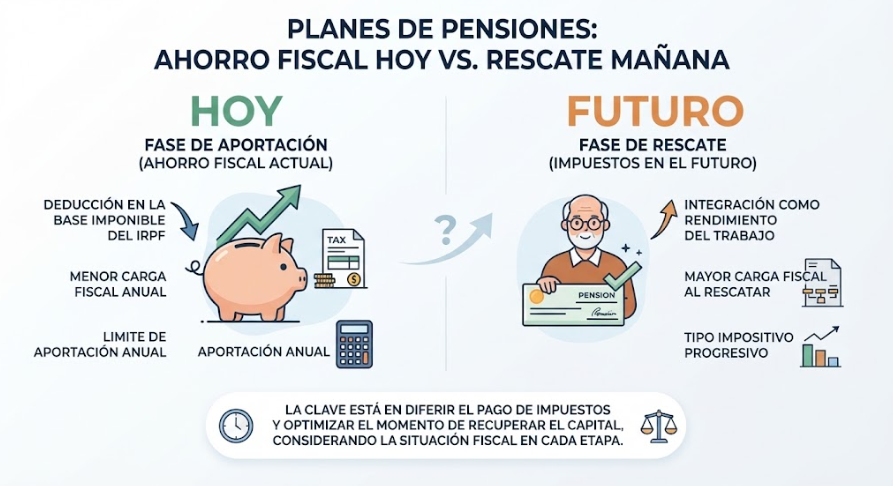
- Reducción en la base imponible: Las aportaciones que realizas anualmente a tu plan de pensiones se pueden deducir de tu IRPF (dentro de los límites legales establecidos en cada momento), lo que reduce la factura con Hacienda en el presente.
- Diferimiento de impuestos: No pagas impuestos por el dinero que aportas ni por las ganancias que este genera mientras se encuentra invertido. Solo tributarás cuando comiences a rescatar el dinero en forma de renta o capital una vez jubilado, momento en el cual, por lo general, tus ingresos totales y tu tipo impositivo suelen ser más bajos.
Los errores más frecuentes al contratar un plan de pensiones
A pesar de sus ventajas, muchos ahorradores cometen tropiezos importantes al gestionar su plan de jubilación:
- Elegir productos con comisiones abusivas: Muchos planes comerciales ofrecidos por la banca tradicional acumulan comisiones de gestión elevadas que erosionan de forma silenciosa gran parte de la rentabilidad a lo largo de las décadas. Es fundamental buscar alternativas eficientes o carteras de fondos indexados.
- Acordarse tarde del plan: Esperar a cumplir los 50 o 55 años para empezar a aportar a un plan de pensiones reduce drásticamente el margen de maniobra del interés compuesto. Cuanto antes empieces, menor esfuerzo mensual requerirá alcanzar tu objetivo.
- Olvidar la liquidez: El dinero metido en un plan de pensiones tradicional está cautivo y no se puede rescatar salvo por supuestos muy tasados (como desempleo de larga duración o enfermedad grave). Por eso, debe combinarse siempre con otros vehículos de ahorro más flexibles.
Plan de acción para blindar tus años dorados
Para estructurar correctamente tu ahorro de cara al retiro, sigue estos pasos:
- Calcula tu brecha de jubilación: Estima qué porcentaje de tu sueldo actual crees que cubrirá la pensión pública y cuánto necesitarás aportar por tu cuenta para mantener tu nivel de vida.
- Revisa las comisiones: Asegúrate de que los productos que contrates tengan los costes más bajos posibles para no regalar tu rentabilidad.
- Automatiza tus aportaciones periódicas: Al igual que el fondo de emergencia o el ahorro general, programa una aportación mensual fija adaptada a tu presupuesto.
Conclusión
Dejar la jubilación al azar es el mayor riesgo financiero que puedes asumir. Planificar tu futuro con antelación, aprovechar las ventajas fiscales y poner a trabajar tu dinero de forma constante te garantizará llegar a la etapa de retiro con la absoluta libertad y tranquilidad que mereces.