¿Te ha pasado alguna vez que, tras conseguir un aumento de sueldo, un cambio de empleo mejor remunerado o un ascenso, a los pocos meses tienes la misma sensación de ahogo financiero que antes?
Trabajas duro, ingresas más dinero en tu cuenta a final de mes, pero tus gastos crecen de forma silenciosa al mismo ritmo (o incluso más rápido) que tus ingresos. Este fenómeno tan común tiene un nombre en el mundo de las finanzas personales: la inflación del estilo de vida.
A continuación, analizamos por qué caemos en esta trampa psicológica, el peligro real que supone para tu futuro y un plan práctico para frenarla sin renunciar a vivir bien.
¿Qué es exactamente la inflación del estilo de vida?
La inflación del estilo de vida se produce cuando tus gastos aumentan de forma proporcional (o desproporcionada) cada vez que tus ingresos experimentan una subida.
En lugar de destinar ese excedente de dinero a incrementar tu tasa de ahorro, invertir en activos o amortizar deudas, tu cerebro justifica la necesidad de «premiarte» mejorando tu nivel de consumo diario.
Los ejemplos más comunes del día a día:
- Cambiar de coche por uno más caro (y con mayor cuota de financiación o seguro) nada más recibir una mejora salarial.
- Alquilar una vivienda más grande o mudarte a una zona más cara simplemente porque «ahora te lo puedes permitir».
- Aumentar la frecuencia de las cenas en restaurantes, los viajes o la compra de ropa de marca.
- Acumular nuevas suscripciones o servicios prémium que antes considerabas prescindibles.
Las matemáticas del impacto: El freno invisible al patrimonio
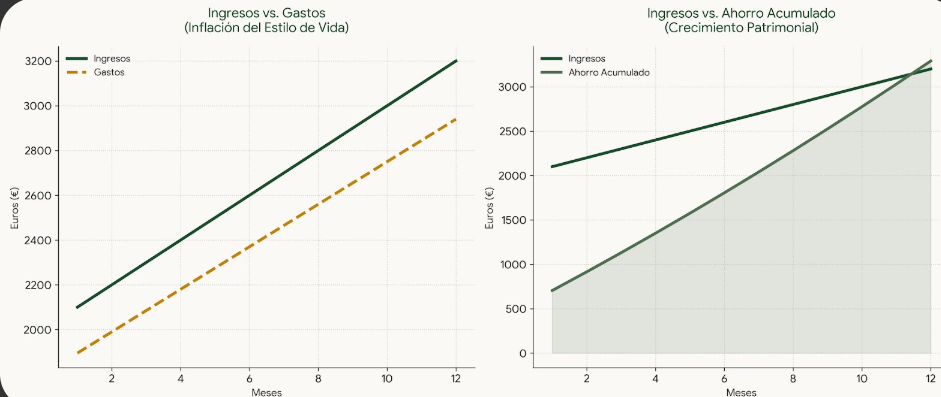
Para entender por qué este hábito es tan peligroso, debemos mirar los números a largo plazo. Si cada vez que ganas 200€ más al mes, aumentas tus gastos en otros 200€, tu capacidad de ahorro real se queda exactamente a cero.
Ejemplo práctico:
- Imaginemos que ganas 1.500€ y ahorras 150€ al mes (un 10%).
- Consigues un ascenso y pasas a ganar 2.000€ (500€ más).
- Si caes en la trampa y elevas tus caprichos y gastos fijos en esos mismos 500€, seguirás ahorrando únicamente 150€ mensuales.
Matemáticamente, habrás desaprovechado la oportunidad de oro de disparar tu tasa de ahorro al 30% (destinando gran parte de esa subida a la inversión). Al cabo de diez años, la diferencia entre mantener tu estilo de vida anterior y dejarte arrastrar por la inflación de consumo se traduce en decenas de miles de euros perdidos.
Estrategias efectivas para frenarlo sin sufrir
No se trata de vivir como un ermitaño ni de renunciar a los frutos de tu esfuerzo laboral, sino de gastar con inteligencia y propósito. Sigue estos 4 pasos para mantener raya tus impulsos:
- Aplica la regla de la «mitad y mitad» ante un aumento: Cada vez que recibas una subida de sueldo o un ingreso extra, destina de forma automática el 50% de ese incremento a mejorar tu nivel de vida o darte un capricho, y obliga al otro 50% a ir directamente a tu cuenta de ahorro o inversión.
- Separa el incremento de ingresos del aumento de costes fijos: Cuidado con cambiar tus gastos fijos mensuales (como el alquiler o un coche nuevo en propiedad). Los gastos variables se pueden recortar fácilmente si vienen vacas flacas; los gastos fijos elevados te atan las manos durante años.
- Define tus prioridades reales: Pregúntate si ese nuevo capricho o gasto recurrente te aporta verdadera felicidad a largo plazo o si responde simplemente a la necesidad de aparentar o encajar en tu entorno social.
- Automatiza el ahorro antes de ver el dinero: Si el dinero sobrante desaparece de tu cuenta corriente el mismo día de cobro hacia un fondo de inversión o cuenta de ahorro independiente, tu cerebro se adaptará de forma natural a vivir con el capital restante.
Conclusión
Evitar la inflación del estilo de vida no significa castigarte, sino proteger tu libertad futura. Ganar más dinero debe servir para comprar tiempo, tranquilidad y opciones de vida, no para acumular objetos que no necesitas. Aprender a separar tus ingresos de tus caprichos es el verdadero secreto de la riqueza invisible.