La decisión de comprar una vivienda o seguir de alquiler es, sin duda, una de las encrucijadas económicas y vitales más importantes a las que se enfrenta cualquier persona a lo largo de su vida. Tradicionalmente se ha transmitido el mantra de que «pagar un alquiler es tirar el dinero» y que el ladrillo es la única inversión segura y respetable.
Sin embargo, cuando analizamos los costes reales, los tipos de interés actuales, los gastos asociados a la propiedad y la flexibilidad que exige el mercado laboral moderno, la respuesta deja de ser un blanco o negro.
A continuación, analizaremos los factores clave, los costes ocultos de la compra frente al alquiler y un modelo de cálculo para tomar una decisión informada.
Los mitos del alquiler: ¿Dinero tirado o flexibilidad pagada?
Quienes defienden la compra a ultranza suelen argumentar que el importe del alquiler mensual no deja ningún activo en propiedad al cabo de los años. Aunque desde una perspectiva patrimonial es cierto, este razonamiento obvia múltiples costes asociados a la propiedad que nunca se recuperan:
- Intereses hipotecarios: Durante los primeros años de una hipoteca, una parte muy elevada de la cuota mensual se destina exclusivamente a pagar intereses al banco, no a amortizar capital. Ese dinero tampoco genera patrimonio.
- Impuestos y tasas: El Impuesto de Bienes Inmuebles (IBI), las tasas basuras municipales y los impuestos de compraventa (como el IVA o el Impuesto de Transmisiones Patrimoniales y Actos Jurídicos Documentados) suponen un desembolso inicial y periódico muy elevado.
- Mantenimiento y derramas: Cuando eres inquilino, si se rompe la caldera o hay una filtración en la fachada, el coste lo asume el propietario. Si eres propietario, cada reparación corre íntegramente de tu bolsillo.
El alquiler, bien entendido, no es «dinero tirado», sino el precio que pagas por la flexibilidad geográfica y temporal. Te permite cambiar de empleo, de ciudad o adaptarte a cambios familiares sin la pesada carga de tener que vender un inmueble en un mercado potencialmente desfavorable.
Las ventajas de la compra: El ahorro forzoso y la estabilidad a largo plazo
Por otro lado, comprar una vivienda aporta una serie de ventajas psicológicas y económicas innegables si se realiza en el momento adecuado de la vida:
- Estabilidad habitacional: Nadie puede rescindir tu contrato de alquiler ni subirte la renta de forma imprevista una vez que eres propietario (siempre que cumplas con tu hipoteca).
- El ahorro forzoso: A medida que pagas las cuotas mensuales de la hipoteca, estás reduciendo una deuda y acumulando capital neto en un activo físico.
- Protección frente a la inflación a largo plazo: Históricamente, el valor de los inmuebles tiende a acompañar o superar la inflación a largo plazo, convirtiéndose en un refugio patrimonial.
El coste de oportunidad: ¿Qué pasa si inviertes la diferencia?
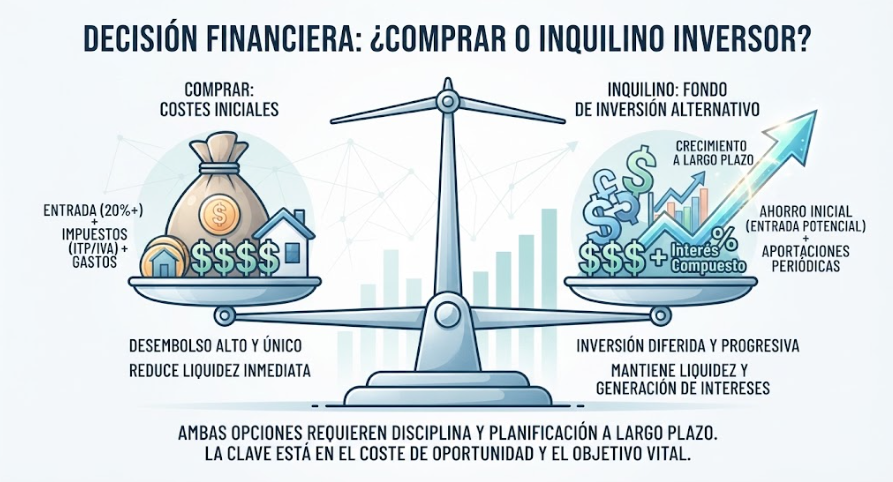
El error financiero más habitual en este debate es comparar exclusivamente la cuota mensual de la hipoteca con el precio del alquiler. La realidad matemática es más compleja porque comprar requiere un desembolso inicial enorme (normalmente el 20% del valor de la vivienda para la entrada más un 10% adicional para impuestos y gastos notariales).
Si una persona decide alquilar y dispone de esos 30.000€ o 50.000€ ahorrados, y además invierte mensualmente la diferencia entre lo que pagaría de hipoteca y lo que paga de alquiler en un fondo indexado diversificado a largo plazo, el resultado patrimonial final puede competir directamente, e incluso superar, a la rentabilidad de una vivienda en propiedad.
Conclusión: ¿Qué opción elegir según tu momento vital?
No existe una respuesta universal válida para todo el mundo. La elección depende de tus prioridades vitales:
- Elige alquilar si: Valoras por encima de todo la movilidad laboral, no tienes clara tu residencia a 5 o 10 años vista, o prefieres diversificar tus ahorros en productos financieros líquidos en lugar de concentrar todo tu patrimonio en un solo ladrillo.
- Elige comprar si: Tienes absoluta estabilidad laboral y geográfica, dispones de los ahorros iniciales saneados sin vaciar tu fondo de emergencia, y tu prioridad absoluta es echar raíces y buscar la tranquilidad a largo plazo.