¿Sientes que cada mes trabajas únicamente para pagar recibos y que el dinero se esfuma antes de tocar tus manos? Las deudas de consumo, los préstamos personales y los intereses de las tarjetas de crédito son auténticos lastres que impiden construir cualquier patrimonio a largo plazo.
Frente a esta situación, la desesperación no sirve de nada; lo que se necesita es un método matemático estricto y una estrategia psicológica infalible para liquidar lo que debes.
A continuación, analizaremos los dos métodos más potentes para eliminar deudas, las matemáticas detrás de su impacto y un plan práctico para recuperar el control total de tus finanzas.
El método de la bola de nieve (Enfoque psicológico)
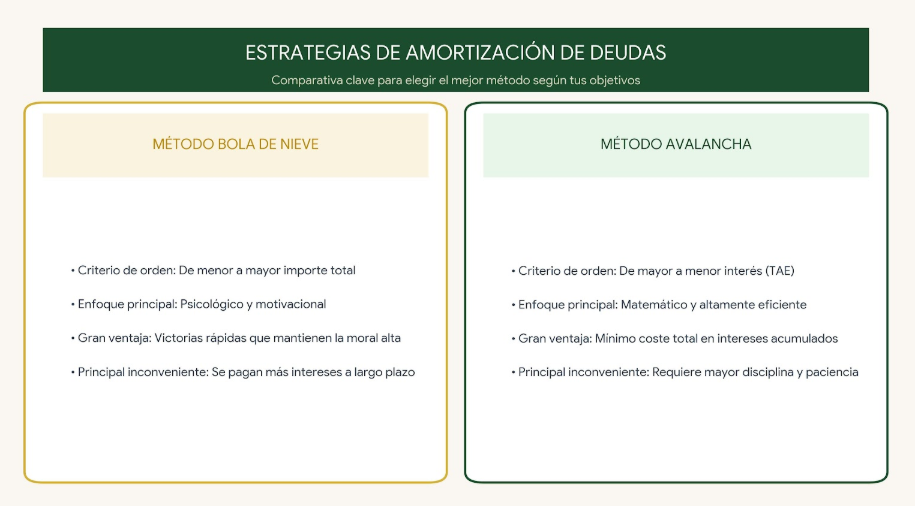
Popularizado por expertos en finanzas personales, este sistema prioriza el factor emocional y la motivación sobre la pura matemática financiera. Consiste en ordenar todas tus deudas de menor a mayor importe total, independientemente del tipo de interés que apliquen.
- Cómo funciona: Pagas el mínimo requerido en todas tus deudas, excepto en la más pequeña de todas. Todo el dinero extra que puedas rasurar de tu presupuesto mensual lo destinas a liquidar esa deuda pequeña hasta eliminarla por completo.
- Por qué funciona: Cuando tachas tu primera deuda de la lista, tu cerebro experimenta una victoria rápida. Esa inyección de dopamina y motivación te empuja a coger ese dinero liberado y sumarlo a la siguiente deuda, creando un efecto bola de nieve imparable.
El método de la avalancha (Enfoque matemático)
A diferencia del sistema anterior, el método de la avalancha prioriza la eficiencia matemática estricta para pagar la menor cantidad de intereses posible a lo largo del tiempo. En lugar de ordenar por importe, organizas tus deudas de mayor a menor tipo de interés (TAE).
- Cómo funciona: Destinas todo el excedente de ahorro mensual a liquidar el préstamo o tarjeta que tenga el interés más alto, mientras mantienes los pagos mínimos en el resto.
- Por qué funciona: Al atacar primero los intereses más abusivos (como los créditos revolving o tarjetas de crédito que superan el 20% o 25% de TAE), reduces drásticamente el coste total de la deuda y acortas el tiempo necesario para salir del pozo.
Ejemplo práctico y cálculo del ahorro
Imaginemos que una persona cuenta con las siguientes deudas de consumo:
- Préstamo personal A: 4.000€ al 8% de interés.
- Tarjeta de crédito B: 2.500€ al 22% de interés.
- Crédito rápido C: 1.000€ al 18% de interés.
Si aplicamos el método de la avalancha, el objetivo prioritario sería liquidar la Tarjeta de crédito B (por tener el 22% de TAE). Si esta persona destina un pago extra de 300€ mensuales además de los mínimos, conseguirá saldar esa deuda en pocos meses, ahorrando cientos de euros en intereses acumulados que habrían acabado en manos del banco.
El plan de acción de 4 pasos para empezar hoy
Para poner fin a la pesadilla de las deudas, sigue rigurosamente esta hoja de ruta:
- Haz un inventario total y real: Anota en una lista todas tus deudas pendientes, indicando el saldo total actual, la cuota mínima mensual y el tipo de interés exacto de cada una.
- Congela el uso de tarjetas de crédito: Deja de utilizar dinero prestado de forma inmediata. Si no puedes pagarlo al contado con tu saldo actual, no lo compres.
- Recorta gastos variables temporalmente: Durante los primeros meses de tu plan de saneamiento, reduce al mínimo el ocio no esencial y destina cada céntimo liberado a acelerar el pago de tu deuda prioritaria.
- Celebra cada hito: Cada vez que elimines una línea de crédito de tu lista, reconoce tu esfuerzo y mantén la disciplina hasta ver el saldo a cero.
Conclusión
Salir de las deudas no requiere fórmulas mágicas, sino constancia, sacrificio temporal y un método claro. Ya elijas la motivación de la bola de nieve o la eficiencia matemática de la avalancha, el objetivo final es el mismo: recuperar la propiedad total de tus ingresos futuros y ganar la auténtica libertad financiera.