¿Has tenido alguna vez la sensación de que, por mucho que trabajes y ahorres, el dinero de tu cuenta corriente siempre se mantiene estancado al mismo ritmo? Nos han educado bajo la premisa de que la única forma de conseguir ingresos es cambiar nuestro tiempo de trabajo por un sueldo a fin de mes. Sin embargo, existe otra vía silenciosa pero infinitamente más potente: lograr que tu dinero trabaje de forma autónoma las veinticuatro horas del día.
A este motor de crecimiento se le conoce en el mundo financiero como el interés compuesto, calificado por el mismísimo Albert Einstein como la octava maravilla del mundo. Comprender cómo funciona y aplicarlo a tiempo marca la línea divisoria entre depender eternamente de un empleo o alcanzar la verdadera independencia financiera.
A continuación, analizaremos las matemáticas detrás de este fenómeno, los errores más habituales al invertir y un plan práctico para ponerlo en marcha desde hoy mismo.
¿Qué es el interés compuesto y por qué es una fuerza imparable?
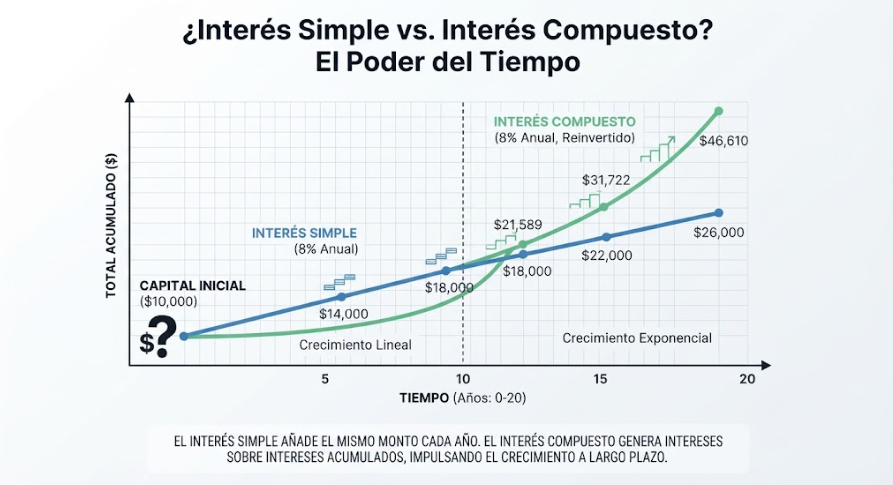
Para entender el interés compuesto, primero debemos contraponerlo con su versión más simple. El interés simple calcula la rentabilidad únicamente sobre el capital inicial que aportas; es decir, todos los años generas exactamente la misma cantidad de beneficio.
El interés compuesto, en cambio, hace algo mucho más inteligente: los intereses generados se reinvierten automáticamente junto con el capital inicial, de modo que en el periodo siguiente, los nuevos intereses se calculan sobre una cantidad total mayor. Se genera así una curva de crecimiento exponencial.
- Ejemplo matemático básico: Imagina que inviertes 10.000€ a un rendimiento anual estimado del 7%.
- El primer año obtienes 700€ de beneficio (total: 10.700€).
- El segundo año, el 7% ya no se aplica sobre 10.000€, sino sobre 10.700€, generando 749€ de beneficio.
- Con el paso de las décadas, este efecto bola de nieve se acelera de forma vertiginosa, superando con creces al dinero que tú mismo hayas aportado mediante el ahorro activo.
El factor clave que no puedes comprar: El tiempo
Si el interés compuesto es una herramienta tan potente, ¿por qué no todo el mundo es millonario? La respuesta se resume en una sola variable: el tiempo.
La curva exponencial del interés compuesto tarda en despegar. Durante los primeros años, el crecimiento parece lento y poco relevante, lo que suele desanimar a muchos inversores novatos que abandonan demasiado pronto. Sin embargo, en la recta final de la inversión, la pendiente se dispara de manera vertical.
- La moraleja del tiempo: Empezar a invertir una cantidad moderada a los 25 años suele generar un patrimonio final muy superior al de empezar a invertir el doble de dinero a los 40 años. El mayor enemigo del ahorro a largo plazo no es la falta de capital, sino la procrastinación y el retraso en la toma de decisiones.
Los errores más comunes al intentar poner el dinero a trabajar
Cuando las personas descubren el potencial de la inversión a largo plazo, suelen cometer tropiezos impulsados por la falta de experiencia o la impaciencia:
- Buscar el pelotazo rápido: Confundir la inversión a largo plazo con la especulación bursátil o criptomonedas de alta volatilidad suele acabar en pérdidas catastróficas. El interés compuesto requiere constancia, aburrimiento operativo y productos diversificados.
- Pagar comisiones abusivas: Depositar tus ahorros en fondos gestionados por entidades tradicionales con comisiones ocultas elevadas puede erosionar hasta la mitad de tu rentabilidad a lo largo de treinta años. Los fondos indexados de bajo coste son la alternativa más eficiente.
- Vender en pleno pánico bajista: Cuando la bolsa sufre correcciones temporales, el miedo paraliza a muchos inversores, vendiendo sus posiciones en el peor momento y rompiendo el ciclo natural del interés compuesto.
Plan práctico de 3 pasos para activar tu estrategia
Para empezar a construir tu futuro financiero sin complicaciones técnicas, sigue estos pasos:
- Asegura tu fondo de emergencia: Nunca pongas a trabajar en activos de riesgo el dinero que puedas necesitar a corto plazo para imprevistos.
- Automatiza tus aportaciones periódicas: Configura una transferencia automática mensual hacia tu plataforma de inversión el mismo día que cobres la nómina, eliminando la tentación de gastarlo.
- Mantén el rumbo a largo plazo: Ignora el ruido informativo diario, las crisis coyunturales y deja que el tiempo y el interés compuesto hagan su trabajo en silencio.
Conclusión
El objetivo último de entender el interés compuesto no es acumular cifras de manera obsesiva, sino comprar tu propia libertad. Hacer que tu dinero trabaje por ti es la única forma real de romper la dependencia laboral y asegurar una tranquilidad absoluta para las siguientes etapas de tu vida.
Artículo publicado en Ahorra y Crece — ahorraycrece.com
Descargo de responsabilidad: Este artículo tiene carácter informativo y no constituye asesoramiento financiero personalizado.